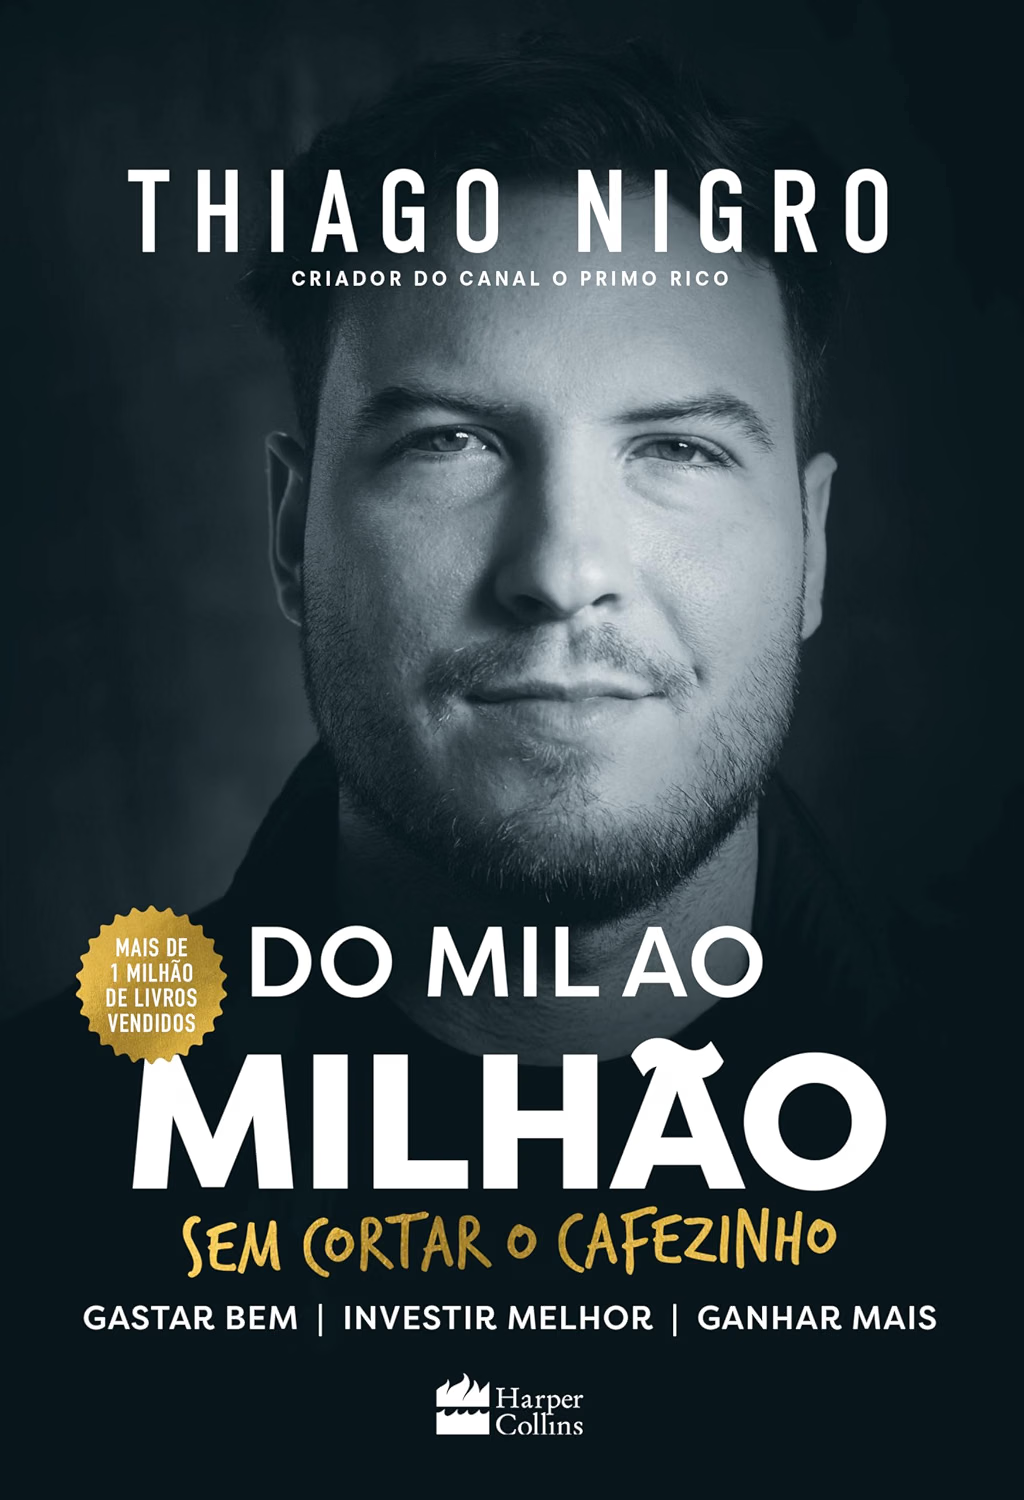
Link do livro: Do mil ao milhão
Introdução
O livro Do mil ao milhão, de Thiago Nigro, desmonta a ideia de que riqueza é coisa de gente com sorte ou salário gigante. Em vez de fórmulas mágicas, o autor propõe um tripé simples: gastar bem, investir melhor e ganhar mais. A promessa está no subtítulo, que fala em chegar ao primeiro milhão sem cortar o cafezinho.
Thiago Nigro ficou conhecido como criador do canal O Primo Rico, no YouTube. Ele fala de dinheiro sem jargão e com exemplos do dia a dia brasileiro. Além disso, usa a própria história, com um tombo inicial na bolsa, para mostrar que errar faz parte do caminho.
Pega o seu café, porque esta leitura mexe com hábitos que você talvez nunca tenha questionado. Por isso, vale ir devagar, com papel e caneta por perto. Afinal, o livro pede que você faça contas com os seus próprios números.
O que você vai aprender
- Por que investir de verdade é diferente de especular e de apenas poupar.
- Como funcionam os juros compostos e quanto tempo leva para chegar ao milhão.
- Como montar um orçamento simples e uma reserva de emergência segura.
- Por que financiar imóvel e carro pode atrasar a sua independência financeira.
Sobre o autor Thiago Nigro
Thiago Nigro entrou no mercado financeiro muito jovem. Aos 17 anos, recebeu 5 mil reais dos pais e aplicou tudo em ações, sem estudo nenhum. Perdeu o dinheiro rapidamente. Em vez de desistir, mergulhou nos estudos e, aos 19, já tinha cinco certificações em investimentos.
Aos 22, ele abriu a M. Nigro Investimentos. A empresa chegou a reunir quase cinquenta profissionais e mais de 5 mil clientes cadastrados. Nigro deixou o negócio em abril de 2017. Na época de estudante, ele ainda fazia bicos como garçom e barman para aumentar a renda.
Em 2016, nasceu o canal O Primo Rico, que acumulou mais de 20 milhões de visualizações em dois anos. O autor também entrevistou grandes investidores, como Luiz Barsi, no projeto O Código da Riqueza. O prefácio do livro é assinado por Paulo Vieira, presidente da Febracis.
Contextualização da obra Do mil ao milhão
Lançado em 2018 pela HarperCollins Brasil, o livro tem cerca de 224 páginas e o subtítulo Sem cortar o cafezinho. Ele nasceu do trabalho de educação financeira que Nigro já fazia nas redes. A editora mantém o site oficial da HarperCollins Brasil, com informações sobre o catálogo.
O problema que a obra enfrenta é cultural. Segundo o autor, a maioria dos brasileiros cresceu sem aprender a lidar com dinheiro. Ele lembra que a poupança tinha saldo acima de 700 bilhões de reais em 2018, enquanto a bolsa tinha pouco mais de 600 mil investidores. Além disso, décadas de inflação instável dificultaram qualquer planejamento de longo prazo.
Por isso, o livro importa. Ele entra no debate sobre educação financeira e tenta tirar o medo de investir. Também questiona a crença de que só os especialistas de banco sabem onde aplicar o dinheiro.
Ideia central de Do mil ao milhão
Para Thiago Nigro, ficar rico não é difícil, apenas trabalhoso. O caminho passa por três pilares: gastar bem, investir melhor e ganhar mais. A base de tudo é mudar a mentalidade, entender o poder dos juros compostos e fugir das dívidas que fazem você pagar juros em vez de recebê-los.
Resumo completo de Do mil ao milhão
O livro se organiza em três pilares. O primeiro, gastar bem, é a base do método e concentra os conceitos de mentalidade, juros compostos, orçamento e reserva de emergência. Os pilares seguintes tratam de investimentos e de formas de aumentar a renda. A seguir, acompanhe os principais blocos de ideias.
Fique rico, mas não agora
O autor abre com uma metáfora de academia. Quem se matricula animado treina pesado demais nos primeiros dias, se machuca e abandona tudo. Ele cita um estudo da Fiocruz segundo o qual 63% dos alunos desistem em três meses, e só 4% seguem após um ano.
Com o dinheiro acontece o mesmo. Muita gente começa com planilhas complexas e metas irreais, e depois perde o fôlego. Além disso, o autor mostra que poucos brasileiros poupam para a velhice: apenas 3,6%, contra 45,1% nos Estados Unidos.
A interpretação é direta. Constância vale mais do que intensidade, e a independência financeira chega quando os rendimentos da carteira cobrem os gastos do mês.
Investir ou especular: um mercado sem investidores
Nigro afirma que quase todo mundo na bolsa age como especulador, mesmo se chamando de investidor. Ele se apoia em Benjamin Graham e Warren Buffett para explicar o efeito de manada. Quem decide pelo preço do momento, e não pelos fundamentos da empresa, especula.
O autor ilustra a ideia com clientes reais. Há o estrangeiro que dobrou a aposta após uma queda, o funcionário que vendia cedo demais e o técnico que fazia trezentas operações em um único dia. No fim, esse último rendeu menos do que um aporte de longo prazo e ainda gerou taxas para a corretora.
Em contraste, o investidor verdadeiro se sente sócio do negócio. Luiz Barsi reforça isso ao lembrar que empresas centenárias sobreviveram a crises que quebraram muitos bancos.
O investidor antifrágil
Aqui entra o conceito de Nassim Taleb. Algo antifrágil não apenas resiste ao caos, mas melhora com ele. Nigro aplica a ideia às finanças: crises, erros e oscilações são matéria-prima para aprender.
Portanto, quem espera um caminho linear e sem tropeços está se preparando para o fracasso. O erro, diz o autor, fica entre você e o sucesso, e não do outro lado.
As quatro fases financeiras
O livro propõe um autodiagnóstico em quatro fases. Na primeira, a pessoa está endividada e precisa cortar gastos e aumentar a renda. Na segunda, ela já é pequena investidora, mas corre o risco de cair nas promessas de ganho fácil.
Já na terceira fase, o foco sai do curto prazo e vai para a aposentadoria. Na quarta, o patrimônio já sustenta o estilo de vida. O autor insiste que a fase não depende de idade ou profissão, e conta o caso de um executivo que viajava muito, mas descobriu estar mais pobre do que o taxista que o levava para casa.
Do mil ao milhão na prática: juros compostos
Este é o coração matemático do livro. Nigro explica os juros compostos com uma banca de frutas que reinveste o lucro e cresce em escala. Em números, 100 reais a 10% ao ano viram 260 reais no décimo ano e 672 no vigésimo.
Na chamada tabela do milhão, com rendimento de 12% ao ano, 100 reais por mês levam cerca de quarenta anos ao milhão. Com 500 reais, são cerca de 25 anos. Já com mil reais mensais, o prazo cai para uns vinte anos, o que responde ao título do livro.
A lição é que o tempo trabalha a seu favor, desde que você comece cedo e mantenha os aportes.
Um orçamento simples para sair do mil e chegar ao milhão
Nigro critica as planilhas que exigem anotar cada centavo. Segundo ele, elas cansam e não mostram se você está ficando mais rico. Por isso, propõe começar pela divisão da renda: até 50% para gastos essenciais, 10% para outros gastos, 30% para investir e 10% livres para gastar sem culpa.
Ele mostra também como pequenos hábitos pesam. Trocar de celular todo ano, pedir pizza por delivery e usar aplicativo de transporte podem consumir cerca de 800 reais por mês. Para quem ganha 4 mil líquidos, isso equivale a mais de 20% da renda.
Gastar não é pecado, desde que haja planejamento. O ponto é separar o que realmente importa do que é impulso.
Fundo de emergência: a primeira meta rumo ao milhão
Antes de investir em renda variável, o autor manda formar uma reserva. Para quem tem carteira assinada, ela deve cobrir ao menos seis meses de custo de vida. Autônomos e quem tem renda variável precisam de cerca de doze meses.
O dinheiro precisa ter liquidez e baixo risco. Nigro compara o Tesouro Selic, os fundos DI e os CDBs, e lembra que o Fundo Garantidor de Crédito cobre até 250 mil reais por instituição. Além disso, explica o imposto de renda regressivo, que cai de 22,5% para 15% com o passar do tempo.
Ele alerta que não vale confiar só na lâmina do gerente do banco. Dois fundos DI parecidos renderam 101,78% e 79,8% do CDI no mesmo período, só por causa da taxa de administração.
Quem casa quer ficar rico: imóveis e carros
O autor questiona o ditado de que quem casa quer casa. Para ele, financiar bens grandes coloca você do lado de quem paga juros. Na simulação de um imóvel de 700 mil reais, quem alugou e investiu a entrada teria 623 mil reais após dez anos. Quem comprou teria um imóvel de 907 mil, mas ainda com 357 mil de dívida.
Com rendimento de 1% ao mês, em trinta anos o investidor chegaria a 7,6 milhões, contra cerca de 1,4 milhão do imóvel. Mesmo assim, Nigro admite que, sem disciplina para investir, financiar pode ser melhor do que alugar.
Já o carro, para ele, é passivo e gasto puro. Em um exemplo da Folha de S.Paulo, um carro de 62.990 reais custaria 78.108 reais financiado e valeria bem menos no fim. Portanto, a pergunta que fica é de que lado dos juros você quer estar.
Próximos passos: investir melhor e ganhar mais
O primeiro pilar termina com um aviso. Ter dinheiro e exibir luxos não é sinônimo de riqueza, e o autor compara a ostentação a uma máscara de super-herói no Carnaval. Ele convida o leitor a seguir para o pilar dos investimentos.
Os demais pilares ampliam a base construída até aqui. Um deles detalha como fazer o dinheiro render, e o outro trata de aumentar as receitas.
Principais aprendizados
- Investir não é o mesmo que poupar. Guardar dinheiro na poupança rende pouco. Investir com estudo faz o patrimônio crescer, e a diferença em trinta anos pode passar de um milhão.
- Pense como sócio. Quem entende o negócio em que aplica não sente pânico nas quedas. Isso afasta você da especulação.
- Os juros compostos exigem paciência. O começo é lento e a curva só decola depois de anos. Por isso, começar cedo pesa mais do que acertar a taxa.
- Use a regra 50, 10, 30 e 10. Ela dá um ponto de partida para quem não sabe organizar o orçamento. Ajuste os percentuais à sua realidade.
- Monte a reserva antes de arriscar. O fundo de emergência evita novas dívidas em tempos ruins e dá tranquilidade emocional.
- Cuidado com grandes compras financiadas. Imóvel e carro merecem contas detalhadas, porque os juros podem custar anos de riqueza.
Aplicação prática
Exercício 1: Preencha um quadro com seus gastos do último mês e separe o que é essencial do que é supérfluo. Em seguida, compare com a divisão de 50, 10, 30 e 10.
Exercício 2: Liste as últimas cinco vezes em que você gastou mais do que devia e se arrependeu. Depois, escreva três atitudes que dependem só de você para gastar melhor.
Exercício 3: Calcule o seu custo de vida mensal e multiplique por seis, ou por doze se a sua renda for variável. Esse é o valor-alvo da sua reserva de emergência.
Exercício 4: Escolha um aporte mensal fixo, mesmo pequeno, e programe a transferência para o dia em que o salário cair. Consulte a tabela do milhão para ver em quanto tempo esse valor chega à sua meta.
Análise crítica
O grande mérito do livro é a clareza. Nigro explica conceitos que assustam iniciantes, como CDI, FGC e juros compostos, com metáforas e números concretos. Além disso, o tom é motivador sem prometer enriquecimento rápido, e a ênfase em planejar antes de comprar é útil para qualquer leitor.
Por outro lado, muitos exemplos dependem de taxas e cenários de 2018. Juros, rendimentos e regras mudam, e o próprio autor avisa que o leitor deve conferir as condições do momento. Portanto, as tabelas servem melhor como ilustração do que como previsão.
Outro ponto discutível está nas simulações de aluguel contra compra. Elas assumem rendimento constante e disciplina total para investir a diferença, o que na vida real é difícil. Também soa generalista a afirmação de que um carro financiado nunca vale a pena, já que a rotina de algumas pessoas exige o veículo.
Por fim, a meta de investir 30% da renda pode parecer distante para quem vive no limite. Contudo o livro reconhece o desafio, e oferece pouco apoio para quem ainda precisa sair do aperto.
Para quem é indicado
O livro serve a quem está começando a organizar as finanças e quer entender a lógica por trás dos investimentos. Também ajuda quem sai da poupança e tem medo da bolsa. Profissionais com renda estável que sentem que o dinheiro “some” no fim do mês vão se reconhecer nas páginas.
Vale a pena ler Do mil ao milhão?
Sim, vale a pena, principalmente como porta de entrada na educação financeira. Do mil ao milhão, de Thiago Nigro, é fácil de ler e leva a decisões práticas logo no primeiro pilar. Quem já domina renda fixa e variável talvez ache o conteúdo básico, mas ainda encontra bons lembretes de comportamento. Para o leitor iniciante, é uma leitura que pode mudar a forma de olhar para cada gasto.
Livros relacionados
Para aprofundar, vale ler O Investidor Inteligente, de Benjamin Graham, que inspira a distinção entre investir e especular. Antifrágil, de Nassim Taleb, desenvolve o conceito citado por Nigro. Já Faça Fortuna com Ações, de Décio Bazin, trata do investimento de longo prazo no mercado brasileiro.
Onde encontrar
A edição oficial foi publicada pela HarperCollins Brasil em 2018, com 224 páginas, ISBN 9788595084421. Está disponível em formato impresso e digital, e você pode comprá-la em livrarias físicas e online autorizadas. Prefira sempre canais legais, que respeitam o trabalho do autor e da editora.
Você encontra o livro aqui: Do mil ao milhão.
Continue a pausa
Leia também
Newsletter gratuita
A Pausa da Semana
Um livro, uma ideia e uma reflexão para levar para a vida. Uma vez por semana, no seu e-mail, em poucos minutos de leitura.