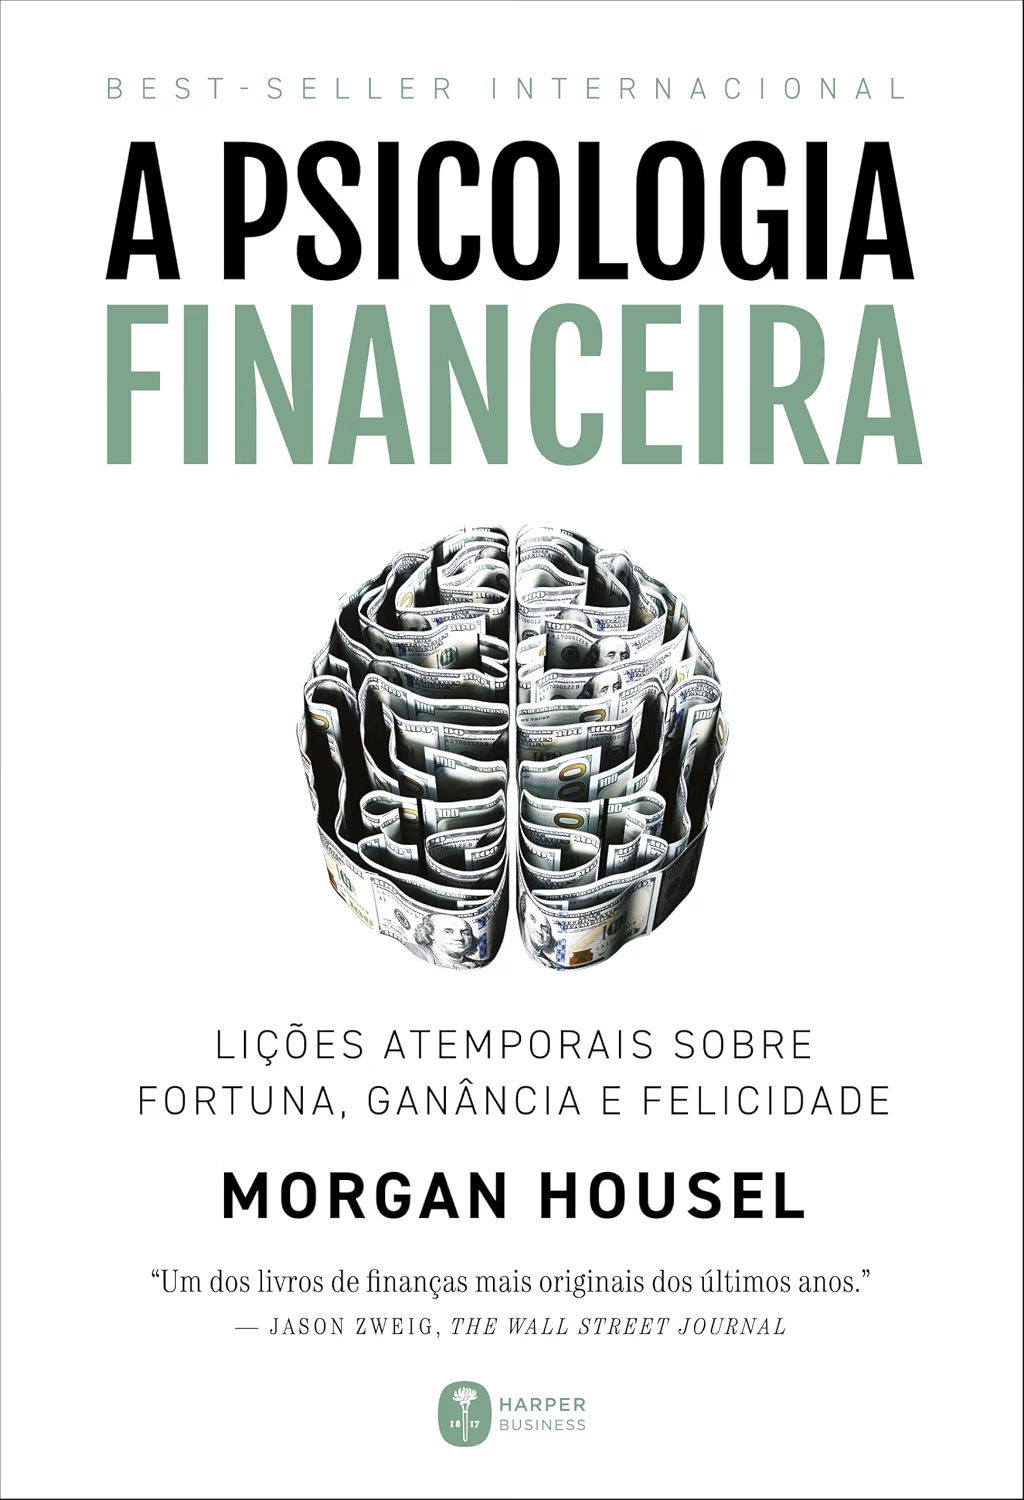
Link do livro: A Psicologia Financeira
Introdução
Em A Psicologia Financeira, Morgan Housel defende uma ideia simples e incômoda: o sucesso com dinheiro depende mais do comportamento do que da inteligência. Um gênio impulsivo pode quebrar. Um faxineiro paciente pode morrer milionário. O livro mostra por que essas histórias não são exceções, e sim pistas sobre como a nossa cabeça funciona.
O autor abre com dois retratos. Ronald Read consertou carros e varreu chão a vida inteira, mas deixou mais de 8 milhões de dólares ao morrer. Richard Fuscone, formado em Harvard e executivo do Merrill Lynch, perdeu tudo após se endividar para manter uma mansão. A diferença entre eles não estava no diploma, mas na paciência.
Pega o seu café, porque este resumo percorre os vinte capítulos da obra. Além disso, você vai entender por que planilhas e fórmulas raramente bastam quando o medo e a ganância entram na sala.
O que você vai aprender
- Por que a sua história pessoal molda a forma como você enxerga dinheiro.
- Como sorte, risco e juros compostos explicam grandes fortunas.
- Por que continuar rico exige habilidades diferentes de ficar rico.
- Como usar o dinheiro para comprar o bem mais valioso: controle do próprio tempo.
Sobre o autor
O autor de A Psicologia Financeira, Morgan Housel, é sócio da Collaborative Fund, uma empresa de capital de risco americana. Antes disso, escreveu por anos para o The Motley Fool e para o The Wall Street Journal. Seu trabalho como colunista recebeu prêmios de jornalismo de negócios, como o Best in Business da SABEW.
Housel começou a escrever sobre finanças em 2008, em plena crise financeira. Foi ali que percebeu que a economia se explica melhor pela psicologia e pela história do que por fórmulas. Depois deste livro, publicou Same as Ever, em 2023, e The Art of Spending Money, em 2025. Você pode acompanhar os textos dele no site oficial de Morgan Housel.
Contextualização da obra
O livro nasceu de um relatório de 2018 chamado The Psychology of Money, lido por mais de um milhão de pessoas. A versão completa saiu em 2020 pela Harriman House, no Reino Unido. No Brasil, a HarperCollins publicou a edição em 2021, com tradução de Roberta Clapp e Bruno Fiuza.
A obra entra num debate antigo: por que pessoas inteligentes tomam decisões financeiras ruins? A resposta do autor foge do tom técnico da maioria dos manuais. Por isso, o livro virou referência para quem nunca leu sobre investimentos e também para profissionais do mercado.
Ideia central
A tese de A Psicologia Financeira, de Morgan Housel, é que lidar bem com dinheiro é uma habilidade comportamental, não técnica. Saber o que fazer importa pouco se as emoções impedem você de fazer. Portanto, paciência, humildade, margem de segurança e senso de suficiência valem mais do que qualquer previsão de mercado.
Resumo completo
A Psicologia Financeira, de Morgan Housel, tem vinte capítulos curtos e independentes, mais um pós-escrito. Cada um apresenta uma característica da relação humana com o dinheiro, sempre a partir de histórias reais. A seguir, veja o essencial de cada parte.
1. Ninguém é maluco: a origem da sua psicologia financeira
Cada pessoa aprende sobre dinheiro com as experiências da própria geração. Quem cresceu com inflação alta desconfia de títulos. Quem viu a bolsa subir na juventude investe mais em ações. Assim, decisões que parecem loucas para você fazem sentido para quem as toma. O autor lembra ainda que aposentadoria privada e crédito ao consumidor são invenções recentes.
2. Sorte e risco na visão de Housel
Bill Gates estudou numa das raras escolas do mundo com computador. Seu amigo Kent Evans, igualmente brilhante, morreu num acidente de montanhismo antes de terminar o ensino médio. Sorte e risco são irmãos e agem com a mesma força. Por isso, nada é tão bom nem tão ruim quanto parece.
3. Nada é o suficiente: a armadilha financeira da ambição
Rajat Gupta e Bernie Madoff já eram ricos quando arriscaram tudo por mais dinheiro. O autor alerta para a meta que sobe sempre que você a alcança. Além disso, a comparação social não tem teto. Saber quando você tem o suficiente protege reputação, liberdade e família.
4. Compostos e confusos: o poder dos juros na psicologia financeira
A maior parte da fortuna de Warren Buffett surgiu depois dos 65 anos. O segredo não foi só talento, mas tempo. Housel compara os juros compostos às eras glaciais, que nascem de pequenas camadas de neve acumuladas. O crescimento exponencial é contraintuitivo, e por isso o subestimamos.
5. Ficar rico versus continuar rico
Jesse Livermore ganhou fortunas na quebra de 1929 e perdeu tudo poucos anos depois. Para o autor, ficar rico pede ousadia, mas continuar rico pede frugalidade e certa paranoia. Dessa forma, sobreviver no jogo é a condição para os juros compostos fazerem efeito.
6. Devagar e sempre: eventos de cauda nas finanças
Poucos acontecimentos respondem pela maior parte dos resultados. Walt Disney produziu centenas de desenhos deficitários antes de Branca de Neve. No índice Russell 3000, cerca de 7% das empresas geraram quase todo o retorno. Você pode errar metade das vezes e ainda assim prosperar.
7. Liberdade financeira e controle do tempo
O maior dividendo do dinheiro é poder decidir o que fazer com o seu dia. Pesquisas citadas no livro indicam que a sensação de controle sobre a própria vida prevê bem-estar melhor que salário ou tamanho da casa. Logo, uma reserva financeira compra autonomia, não apenas coisas.
8. O paradoxo do dono do carro
Ninguém admira você por causa do seu carro de luxo. As pessoas olham para o carro e se imaginam dentro dele. Housel percebeu isso trabalhando como manobrista. Portanto, se o objetivo é respeito, humildade e gentileza funcionam melhor do que ostentação.
9. Fortuna é aquilo que você não vê, segundo Morgan Housel
Parecer rico e ser rico são coisas distintas. Riqueza é o dinheiro que não foi gasto, o carro não comprado, o relógio que ficou na vitrine. Esse patrimônio invisível é justamente o que oferece opções no futuro.
10. Guarde dinheiro: um pilar da psicologia financeira
Poupar depende mais de controlar o ego do que de ganhar muito. Também não é preciso ter um objetivo específico para guardar dinheiro. O autor argumenta que a poupança compra flexibilidade e tempo para esperar boas oportunidades.
11. Razoável é melhor que racional
Ninguém é uma calculadora fria. Ser razoável, isto é, escolher estratégias que você consegue manter, costuma funcionar melhor que buscar a solução teoricamente perfeita. Um investimento que você ama tem mais chance de sobreviver às quedas.
12. Surpresa!
A história é o estudo da mudança, não um mapa do futuro. Os eventos que mais moldam a economia costumam ser inéditos. Por isso, o autor sugere usar o passado para entender comportamentos humanos, e não para prever datas e números.
13. Margem para imprevistos na vida financeira
Um bom plano admite que pode dar errado. A margem de segurança permite sobreviver a vários cenários sem depender de previsões precisas. Ter reservas, evitar dívidas excessivas e esperar retornos modestos são formas práticas dessa margem.
14. Você vai mudar
Os objetivos que você tem hoje provavelmente serão outros em dez anos. Psicólogos chamam isso de ilusão do fim da história. Assim, planos extremos são arriscados, porque prendem você a desejos que podem desaparecer.
15. Nada é de graça: o preço da volatilidade financeira
A volatilidade do mercado é uma taxa, não uma multa. Quem quer os retornos das ações precisa pagar com medo e incerteza. Tentar fugir dessa conta, como manipular resultados ou vender no pânico, quase sempre sai mais caro.
16. Você e eu
Bolhas surgem quando investidores de curto prazo influenciam quem pensa no longo prazo. Cada um joga um jogo diferente, com regras diferentes. Por isso, o autor recomenda definir com clareza qual jogo você está jogando.
17. A sedução do pessimismo, na leitura de Housel
Previsões pessimistas soam mais inteligentes do que as otimistas. Além disso, o progresso acontece devagar, enquanto as perdas chegam de repente e chamam atenção. Entender esse viés ajuda a manter a calma em tempos de manchetes assustadoras.
18. Quando você acaba acreditando em qualquer coisa
Quanto mais queremos que algo seja verdade, mais facilmente acreditamos nele. Todos completamos as lacunas do que não sabemos com histórias convenientes. Reconhecer esse mecanismo evita apostas baseadas em desejos, não em fatos.
19. Recapitulando a psicologia financeira de Housel
Neste capítulo, as lições de A Psicologia Financeira, de Morgan Housel, aparecem reunidas em uma lista curta. Ele pede humildade quando tudo vai bem, perdão quando dá errado e menos ego. Também recomenda administrar o dinheiro de forma a dormir tranquilo e pensar em prazos longos.
20. Confissões de Morgan Housel
Housel revela como cuida do próprio dinheiro. A família vive abaixo das possibilidades, mantém uma reserva grande em caixa e investe em fundos de índice de baixo custo. Ele também quitou a casa, mesmo admitindo que isso não é a escolha mais eficiente nos números. Para ele, a tranquilidade vale mais.
Pós-escrito: o consumidor americano
No fechamento, o autor explica como as expectativas dos americanos mudaram após a Segunda Guerra. A prosperidade compartilhada deu lugar à desigualdade, mas o desejo de consumir continuou alto. O resultado foi mais dívida e mais frustração.
Principais aprendizados
- Comportamento vence conhecimento. Saber as regras não basta. Por isso, treine paciência antes de buscar fórmulas.
- Respeite a sorte e o risco. Evite julgar pessoas apenas pelo resultado. Além disso, estude padrões amplos, não casos extremos.
- Defina o seu suficiente. Metas que sobem sem parar levam a riscos desnecessários. Escreva o que significa ter o bastante.
- Dê tempo aos juros compostos. Retornos bons e constantes por décadas superam ganhos altos e breves.
- Priorize a sobrevivência. Evite a ruína a todo custo, porque só quem continua no jogo colhe os frutos.
- Compre liberdade. Use a reserva para ganhar controle sobre a agenda, não para impressionar os outros.
- Aceite o preço da volatilidade. Quedas fazem parte do caminho. Encare-as como taxa de entrada.
Aplicação prática
Exercício 1: Mapa da sua história financeira. Anote três experiências com dinheiro que marcaram sua infância e juventude. Depois, veja como elas influenciam suas decisões atuais.
Exercício 2: Defina o seu suficiente. Escreva um valor mensal que cobre uma vida confortável para você. Em seguida, compare com o que você gasta hoje.
Exercício 3: Reserva de liberdade. Calcule quantos meses você vive sem renda. Então, crie uma meta automática de poupança para aumentar esse número.
Exercício 4: Teste da margem de segurança. Refaça seu plano financeiro supondo metade do retorno esperado. Se o plano quebrar, ajuste gastos ou prazos.
Exercício 5: Diário do pânico. Na próxima queda forte do mercado, registre o que sente antes de agir. Espere uma semana para tomar qualquer decisão.
Análise crítica
O grande mérito de A Psicologia Financeira, de Morgan Housel, é a clareza. Os capítulos são curtos, as histórias são marcantes e as lições ficam na memória. Além disso, Housel evita jargões e promessas fáceis, algo raro no gênero. A obra serve tanto para iniciantes quanto para investidores experientes.
No entanto, o livro tem foco quase total nos Estados Unidos. Exemplos como 401(k), Roth IRA e o índice S&P 500 exigem tradução mental do leitor brasileiro. Juros altos, inflação histórica e renda fixa atraente mudam bastante a conversa por aqui.
Por outro lado, algumas lições são repetidas ao longo dos capítulos. Sobrevivência, margem de segurança e paciência aparecem várias vezes com roupas diferentes. Quem busca um passo a passo prático pode sentir falta de ferramentas concretas.
Também vale notar que as histórias escolhidas confirmam a tese do autor. Casos de pessoas pacientes que ainda assim fracassaram recebem menos espaço. Mesmo assim, o próprio Housel admite o papel da sorte, o que torna o argumento mais honesto.
Para quem é indicado
A Psicologia Financeira, de Morgan Housel, é ideal para quem quer melhorar a relação com dinheiro sem fórmulas complicadas. Também atende investidores iniciantes que sentem ansiedade com as oscilações do mercado. Empreendedores, pais que desejam educar os filhos financeiramente e profissionais de finanças encontram reflexões úteis.
Vale a pena ler?
Sim, vale muito a pena. A Psicologia Financeira, de Morgan Housel, é um dos livros mais úteis sobre dinheiro publicados nos últimos anos. Ele não ensina a escolher ações, mas ensina a não sabotar as próprias finanças. Para quem nunca leu sobre o tema, é um ótimo primeiro passo. Para quem já investe, funciona como um lembrete valioso de humildade.
Livros relacionados
- Pai Rico, Pai Pobre, de Robert Kiyosaki, que também discute a mentalidade por trás do dinheiro.
- O Investidor Inteligente, de Benjamin Graham, base do conceito de margem de segurança citado por Housel.
- Hábitos Atômicos, de James Clear, para transformar boas intenções financeiras em rotina. [LINK INTERNO: resumo de Hábitos Atômicos]
Onde encontrar
A edição brasileira é da HarperCollins Brasil, lançada em 2021, com tradução de Roberta Clapp e Bruno Fiuza. O livro está disponível em versão impressa, e-book e audiolivro. Você encontra o livro aqui: A Psicologia Financeira.
Continue a pausa
Leia também
Newsletter gratuita
A Pausa da Semana
Um livro, uma ideia e uma reflexão para levar para a vida. Uma vez por semana, no seu e-mail, em poucos minutos de leitura.